Domain ayth.de kaufen?
Wir ziehen mit dem Projekt
ayth.de um.
Sind Sie am Kauf der Domain
ayth.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain ayth.de kaufen?
Wann wird der Sollzins fällig?
Der Sollzins wird fällig, wenn ein Kreditnehmer den vereinbarten Zinssatz für einen Kredit nicht rechtzeitig oder vollständig bezahlt. In der Regel wird der Sollzins monatlich oder quartalsweise berechnet und dem Kreditkonto belastet. Es ist wichtig, den Sollzins fristgerecht zu begleichen, um zusätzliche Kosten in Form von Verzugszinsen oder Mahngebühren zu vermeiden. Die genauen Bedingungen für die Fälligkeit des Sollzinses sind im Kreditvertrag festgelegt und sollten sorgfältig geprüft werden. Bei Unklarheiten empfiehlt es sich, den Kreditgeber um Aufklärung zu bitten. **
Was ist ein Sollzins pa?
Ein Sollzins pa ist der jährliche Prozentsatz, zu dem ein Kreditnehmer Zinsen auf einen Kredit zahlen muss. Der Sollzins pa wird oft als effektiver Jahreszins ausgedrückt und beinhaltet neben dem Nominalzins auch alle zusätzlichen Kosten wie Bearbeitungsgebühren. Er gibt an, wie hoch die Kosten für die Kreditaufnahme pro Jahr sind. Je höher der Sollzins pa, desto teurer wird der Kredit insgesamt. Es ist wichtig, den Sollzins pa bei der Auswahl eines Kredits zu berücksichtigen, um die Gesamtkosten richtig einschätzen zu können. **
Ähnliche Suchbegriffe für Sollzins
Top-Angebote
Produkte zum Begriff Sollzins:
-
Schuh Verlag Musik-Fantasie 1 SchülermappeSchuh Verlag Musik-Fantasie 1: Schülerheft, Elementare Musikerziehung für Kinder von 4-6 Jahren, von Karin Schuh, Mappe mit Blättern zum Einlegen, ISBN 9783931862503, SCHUH 201, 30 x 21 cm, in deutscher Sprache19,50 €*Versand: 2,99 €Sichere Weiterleitung zum Anbieter
-
Schuh Verlag Musik-Fantasie 2 SchülermappeSchuh Verlag Musik-Fantasie 2 – Schülerheft: Elementare Musikerziehung für Kinder von 4-6 Jahren, von Karin Schuh, Mappe mit Blättern zum Einlegen, ISBN 9783931862510, SCHUH 202, 30 x 21 cm, in deutscher Sprache19,50 €*Versand: 2,99 €Sichere Weiterleitung zum Anbieter
-
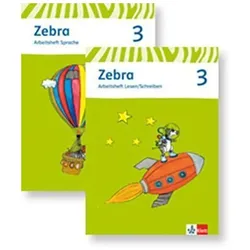
Zebra. Neubearbeitung. Paket (Arbeitsheft Sprache und Arbeitsheft Lesen und Schreiben) 3. Schuljahr, Schulbücher von Ernst Klett VerlagDas Produkt "Zebra. Neubearbeitung. Paket (Arbeitsheft Sprache und Arbeitsheft Lesen und Schreiben) 3. Schuljahr" ist ein umfassendes Schulbuch, das speziell für das dritte Schuljahr konzipiert wurde. Es bietet eine strukturierte und ansprechende Herangehensweise an die Fächer Sprache sowie Lesen und Schreiben. Die Materialien sind darauf ausgelegt, die sprachlichen Fähigkeiten der Lernenden zu fördern und ihnen zu helfen, ihre Lesekompetenz sowie Schreibfähigkeiten zu entwickeln. Die Neubearbeitung stellt sicher, dass die Inhalte aktuell und relevant sind, um den Anforderungen des Lehrplans gerecht zu werden. Die Kombination aus Arbeitsheften ermöglicht eine vielseitige und interaktive Lernumgebung, die sowohl im Unterricht als auch im Selbststudium eingesetzt werden kann.28,25 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter


-
Was ist der gebundene Sollzins?
Der gebundene Sollzins ist der Zinssatz, den ein Kreditnehmer für die gesamte Laufzeit eines Kredits zahlen muss. Im Gegensatz zum variablen Sollzins bleibt der gebundene Sollzins über die gesamte Laufzeit konstant. Dies bietet dem Kreditnehmer Planungssicherheit, da die monatlichen Raten gleichbleibend sind. Der gebundene Sollzins wird bei Vertragsabschluss festgelegt und kann nicht mehr verändert werden, es sei denn, es liegt ein wichtiger Grund vor, der eine Anpassung rechtfertigt. Insgesamt ist der gebundene Sollzins ein wichtiger Faktor bei der Entscheidung für einen Kredit, da er die Gesamtkosten des Darlehens maßgeblich beeinflusst. **
-
Was ist der Sollzins für Überziehung?
Der Sollzins für Überziehung bezieht sich auf den Zinssatz, der für den Betrag berechnet wird, den ein Kunde über sein Konto hinaus überzieht. Dieser Zinssatz ist in der Regel höher als der normale Kreditzins und kann je nach Bank und Konto variieren. Es ist wichtig, die genauen Konditionen und Zinssätze bei der jeweiligen Bank zu erfragen. **
-
Was ist der Sollzins bei Bausparvertrag?
Der Sollzins bei einem Bausparvertrag ist der Zinssatz, zu dem der Bausparer das Darlehen zurückzahlen muss. Dieser Zinssatz wird bei Vertragsabschluss festgelegt und bleibt während der gesamten Laufzeit konstant. Der Sollzins ist unabhängig von Marktschwankungen und bietet somit Planungssicherheit für den Bausparer. Er wird zusammen mit dem Tilgungssatz verwendet, um die monatliche Rate für das Bauspardarlehen zu berechnen. Es ist wichtig, den Sollzins bei der Auswahl eines Bausparvertrags zu berücksichtigen, da er einen erheblichen Einfluss auf die Gesamtkosten des Darlehens hat. **
-
Was ist effektiver Jahreszins und Sollzins?
Was ist effektiver Jahreszins und Sollzins? Der effektive Jahreszins ist der Gesamtbetrag der Zinsen und Gebühren, den ein Kreditnehmer über ein Jahr hinweg für einen Kredit zahlen muss. Er berücksichtigt neben dem Nominalzins auch alle weiteren Kosten, die bei der Kreditaufnahme anfallen. Der Sollzins hingegen ist der reine Zinssatz, den der Kreditnehmer für den geliehenen Betrag zahlen muss, ohne Berücksichtigung von weiteren Kosten. Der effektive Jahreszins gibt somit einen besseren Überblick über die tatsächlichen Kosten eines Kredits, während der Sollzins lediglich den reinen Zinssatz angibt. **

Was ist wichtiger Sollzins oder Effektivzins?
Der Sollzins ist der nominale Zinssatz, den ein Kreditnehmer zahlen muss, während der Effektivzins alle zusätzlichen Kosten wie Gebühren und Provisionen berücksichtigt. Der Effektivzins gibt also einen genaueren Überblick über die tatsächlichen Kosten eines Kredits. In der Regel ist der Effektivzins wichtiger, da er alle Kosten einbezieht und somit einen besseren Vergleich zwischen verschiedenen Kreditangeboten ermöglicht. Es ist daher ratsam, bei der Auswahl eines Kredits besonders auf den Effektivzins zu achten, um die tatsächlichen Kosten zu verstehen und einen besseren Überblick über die finanziellen Auswirkungen zu erhalten. **
Was bedeutet Sollzins und effektiver Jahreszins?
Der Sollzins ist der Zinssatz, den ein Kreditnehmer auf den geliehenen Betrag zahlen muss. Er wird oft als nominaler Zinssatz bezeichnet und gibt an, wie hoch die Zinsen für das geliehene Geld sind. Der effektive Jahreszins hingegen beinhaltet nicht nur den Sollzins, sondern auch alle weiteren Kosten, die im Zusammenhang mit dem Kredit anfallen, wie beispielsweise Bearbeitungsgebühren oder Provisionen. Er gibt somit einen Gesamtüberblick über die tatsächlichen Kosten eines Kredits und ist daher für Verbraucher ein wichtiger Anhaltspunkt, um verschiedene Kreditangebote miteinander zu vergleichen. Insgesamt ist der effektive Jahreszins also aussagekräftiger als der Sollzins, da er alle relevanten Kosten berücksichtigt. **
Top-Angebote
Produkte zum Begriff Sollzins:
-
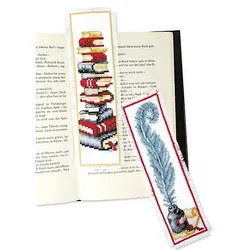
Lesezeichen "Lesen & Schreiben"Lesezeichen Lesen & Schreiben im 2er-Set, zum Besticken in Kreuzstich. Komplettpackung mit Arbeitsanleitung, Zählvorlage, Garn und Sticknadel. Stofffarbe: weiß, Größe: 6 x 20 cm, Material: Aida-Stoff und Garn 100 % Baumwolle (ca. 5,4 Stiche/cm).13,95 €*Versand: 4,99 €Sichere Weiterleitung zum Anbieter
-
Schuh Verlag Musik-Fantasie 1 SchülermappeSchuh Verlag Musik-Fantasie 1: Schülerheft, Elementare Musikerziehung für Kinder von 4-6 Jahren, von Karin Schuh, Mappe mit Blättern zum Einlegen, ISBN 9783931862503, SCHUH 201, 30 x 21 cm, in deutscher Sprache19,50 €*Versand: 2,99 €Sichere Weiterleitung zum Anbieter
-
Schuh Verlag Musik-Fantasie 2 SchülermappeSchuh Verlag Musik-Fantasie 2 – Schülerheft: Elementare Musikerziehung für Kinder von 4-6 Jahren, von Karin Schuh, Mappe mit Blättern zum Einlegen, ISBN 9783931862510, SCHUH 202, 30 x 21 cm, in deutscher Sprache19,50 €*Versand: 2,99 €Sichere Weiterleitung zum Anbieter
-
Wann wird der Sollzins fällig?
Der Sollzins wird fällig, wenn ein Kreditnehmer den vereinbarten Zinssatz für einen Kredit nicht rechtzeitig oder vollständig bezahlt. In der Regel wird der Sollzins monatlich oder quartalsweise berechnet und dem Kreditkonto belastet. Es ist wichtig, den Sollzins fristgerecht zu begleichen, um zusätzliche Kosten in Form von Verzugszinsen oder Mahngebühren zu vermeiden. Die genauen Bedingungen für die Fälligkeit des Sollzinses sind im Kreditvertrag festgelegt und sollten sorgfältig geprüft werden. Bei Unklarheiten empfiehlt es sich, den Kreditgeber um Aufklärung zu bitten. **
-
Was ist ein Sollzins pa?
Ein Sollzins pa ist der jährliche Prozentsatz, zu dem ein Kreditnehmer Zinsen auf einen Kredit zahlen muss. Der Sollzins pa wird oft als effektiver Jahreszins ausgedrückt und beinhaltet neben dem Nominalzins auch alle zusätzlichen Kosten wie Bearbeitungsgebühren. Er gibt an, wie hoch die Kosten für die Kreditaufnahme pro Jahr sind. Je höher der Sollzins pa, desto teurer wird der Kredit insgesamt. Es ist wichtig, den Sollzins pa bei der Auswahl eines Kredits zu berücksichtigen, um die Gesamtkosten richtig einschätzen zu können. **
-
Was ist der gebundene Sollzins?
Der gebundene Sollzins ist der Zinssatz, den ein Kreditnehmer für die gesamte Laufzeit eines Kredits zahlen muss. Im Gegensatz zum variablen Sollzins bleibt der gebundene Sollzins über die gesamte Laufzeit konstant. Dies bietet dem Kreditnehmer Planungssicherheit, da die monatlichen Raten gleichbleibend sind. Der gebundene Sollzins wird bei Vertragsabschluss festgelegt und kann nicht mehr verändert werden, es sei denn, es liegt ein wichtiger Grund vor, der eine Anpassung rechtfertigt. Insgesamt ist der gebundene Sollzins ein wichtiger Faktor bei der Entscheidung für einen Kredit, da er die Gesamtkosten des Darlehens maßgeblich beeinflusst. **
-
Was ist der Sollzins für Überziehung?
Der Sollzins für Überziehung bezieht sich auf den Zinssatz, der für den Betrag berechnet wird, den ein Kunde über sein Konto hinaus überzieht. Dieser Zinssatz ist in der Regel höher als der normale Kreditzins und kann je nach Bank und Konto variieren. Es ist wichtig, die genauen Konditionen und Zinssätze bei der jeweiligen Bank zu erfragen. **
Ähnliche Suchbegriffe für Sollzins
-
Zebra. Neubearbeitung. Paket (Arbeitsheft Sprache und Arbeitsheft Lesen und Schreiben) 3. Schuljahr, Schulbücher von Ernst Klett VerlagDas Produkt "Zebra. Neubearbeitung. Paket (Arbeitsheft Sprache und Arbeitsheft Lesen und Schreiben) 3. Schuljahr" ist ein umfassendes Schulbuch, das speziell für das dritte Schuljahr konzipiert wurde. Es bietet eine strukturierte und ansprechende Herangehensweise an die Fächer Sprache sowie Lesen und Schreiben. Die Materialien sind darauf ausgelegt, die sprachlichen Fähigkeiten der Lernenden zu fördern und ihnen zu helfen, ihre Lesekompetenz sowie Schreibfähigkeiten zu entwickeln. Die Neubearbeitung stellt sicher, dass die Inhalte aktuell und relevant sind, um den Anforderungen des Lehrplans gerecht zu werden. Die Kombination aus Arbeitsheften ermöglicht eine vielseitige und interaktive Lernumgebung, die sowohl im Unterricht als auch im Selbststudium eingesetzt werden kann.28,25 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Das Nordsee Buch, Reisebücher von Verlag, KUNTH/, Kunth VerlagDas Nordsee Buch ist eine eindrucksvolle fotografische Reise entlang der Nordseeküste, die von Norwegen über Dänemark, Deutschland, die Niederlande, Belgien und Grossbritannien bis zu den Shetlandinseln führt. Es bietet nicht nur atemberaubende Bilder, sondern auch interessante Informationen über die Anrainerstaaten und deren kulturelle Besonderheiten. Die Leser*innen werden in die schönsten Häfen entführt und erleben die raue Schönheit der Nordsee durch brillante Fotografien und ausklappbare Panoramaseiten. Dieses Buch ist eine wahre Liebeserklärung an die Nordsee und lädt dazu ein, die vielfältigen Landschaften und historischen Städte zu entdecken, die diese Region zu bieten hat. Es ist sowohl für Reisende als auch für Interessierte an der nordischen Kultur und Natur ein wertvolles Werk.29,95 €*Versand: 3,00 €Sichere Weiterleitung zum Anbieter
-
Motiviert lesen und schreiben, Fachbücher von Maik PhilippWie man Lese- und Schreibmotivation fördern kann. Gut lesen und schreiben zu können, ist in schriftbasierten Gesellschaften eine immer wichtiger werdende Basiskompetenz. Dabei zählt nicht nur das kognitive Können der Schüler, sondern auch deren Fähigkeit, sich gerade bei Schwierigkeiten zu mobilisieren und zu motivieren. Nur wer ausreichend motiviert ist, setzt auch alle seine Fähigkeiten ein, um erfolgreich Texte zu verfassen und zu verstehen. Eine gezielte Förderung setzt Wissen voraus - gerade bei einem so unübersichtlichen Feld wie der schulischen Lese- und Schreibmotivation. Der vorliegende Band nimmt daher die beiden Bereiche Lesen und Schreiben systematisch in den Blick: Einführend klärt er die Begriffe Lese- und Schreibmotivation, beleuchtet die zentralen Dimensionen beider psychologischer Konstrukte aus theoretischer Sicht und wertet die empirischen Fakten aus.29,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was ist der Sollzins bei Bausparvertrag?
Der Sollzins bei einem Bausparvertrag ist der Zinssatz, zu dem der Bausparer das Darlehen zurückzahlen muss. Dieser Zinssatz wird bei Vertragsabschluss festgelegt und bleibt während der gesamten Laufzeit konstant. Der Sollzins ist unabhängig von Marktschwankungen und bietet somit Planungssicherheit für den Bausparer. Er wird zusammen mit dem Tilgungssatz verwendet, um die monatliche Rate für das Bauspardarlehen zu berechnen. Es ist wichtig, den Sollzins bei der Auswahl eines Bausparvertrags zu berücksichtigen, da er einen erheblichen Einfluss auf die Gesamtkosten des Darlehens hat. **
-
Was ist effektiver Jahreszins und Sollzins?
Was ist effektiver Jahreszins und Sollzins? Der effektive Jahreszins ist der Gesamtbetrag der Zinsen und Gebühren, den ein Kreditnehmer über ein Jahr hinweg für einen Kredit zahlen muss. Er berücksichtigt neben dem Nominalzins auch alle weiteren Kosten, die bei der Kreditaufnahme anfallen. Der Sollzins hingegen ist der reine Zinssatz, den der Kreditnehmer für den geliehenen Betrag zahlen muss, ohne Berücksichtigung von weiteren Kosten. Der effektive Jahreszins gibt somit einen besseren Überblick über die tatsächlichen Kosten eines Kredits, während der Sollzins lediglich den reinen Zinssatz angibt. **
-
Was ist wichtiger Sollzins oder Effektivzins?
Der Sollzins ist der nominale Zinssatz, den ein Kreditnehmer zahlen muss, während der Effektivzins alle zusätzlichen Kosten wie Gebühren und Provisionen berücksichtigt. Der Effektivzins gibt also einen genaueren Überblick über die tatsächlichen Kosten eines Kredits. In der Regel ist der Effektivzins wichtiger, da er alle Kosten einbezieht und somit einen besseren Vergleich zwischen verschiedenen Kreditangeboten ermöglicht. Es ist daher ratsam, bei der Auswahl eines Kredits besonders auf den Effektivzins zu achten, um die tatsächlichen Kosten zu verstehen und einen besseren Überblick über die finanziellen Auswirkungen zu erhalten. **
-
Was bedeutet Sollzins und effektiver Jahreszins?
Der Sollzins ist der Zinssatz, den ein Kreditnehmer auf den geliehenen Betrag zahlen muss. Er wird oft als nominaler Zinssatz bezeichnet und gibt an, wie hoch die Zinsen für das geliehene Geld sind. Der effektive Jahreszins hingegen beinhaltet nicht nur den Sollzins, sondern auch alle weiteren Kosten, die im Zusammenhang mit dem Kredit anfallen, wie beispielsweise Bearbeitungsgebühren oder Provisionen. Er gibt somit einen Gesamtüberblick über die tatsächlichen Kosten eines Kredits und ist daher für Verbraucher ein wichtiger Anhaltspunkt, um verschiedene Kreditangebote miteinander zu vergleichen. Insgesamt ist der effektive Jahreszins also aussagekräftiger als der Sollzins, da er alle relevanten Kosten berücksichtigt. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.